据证券之星公开数据整理,近期罗博特科(300757)发布2026年三季报。截至本报告期末,公司营业总收入10.01亿元,同比上升140.51%,归母净利润6148.54万元,同比上升182.26%。按单季度数据看,第三季度营业总收入3.93亿元,同比上升134.13%,第三季度归母净利润5492.86万元,同比上升232.62%。本报告期罗博特科存货明显上升,存货同比增幅达73.04%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率44.52%,同比增46.62%,净利率6.1%,同比增133.94%,销售费用、管理费用、财务费用总计2.41亿元,三费占营收比24.03%,同比减36.77%,每股净资产33.33元,同比增235.46%,每股经营性现金流2.33元,同比增596.83%,每股收益0.37元,同比增178.72%
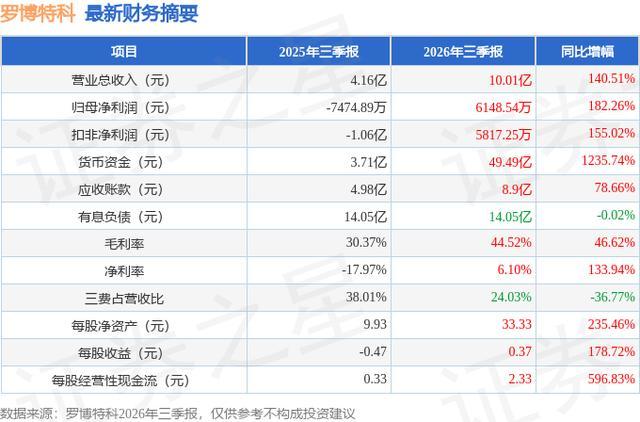
财务报表中对有大幅变动的财务项目的原因说明如下:
货币资金变动幅度为1640.12%,原因:本期成功在香港联交所上市,募集资金到账。
应收款项变动幅度为31.99%,原因:硅光业务规模扩大,营业收入增长带动应收账款相应增加。
应收款项融资变动幅度为-70.69%,原因:本期末持有的应收票据到期兑付及结算。
预付款项变动幅度为940.0%,原因:本期硅光业务规模扩大,采购需求及预付供应商款项相应增加。
存货变动幅度为84.66%,原因:本期硅光业务规模持续扩大,在产品、原材料储备规模扩大。
合同资产变动幅度为-35.68%,原因:本期持续推进光伏项目设备验收,部分合同资产随项目验收进度推进而减少。
其他流动资产变动幅度为82.4%,原因:本期硅光业务规模扩大,采购上升导致待抵扣进项税额增加。
在建工程变动幅度为64.34%,原因:本期持续加大在建工程项目投入。
合同负债变动幅度为393.95%,原因:本期硅光业务规模扩大,相应预收客户货款增加。
应交税费变动幅度为250.94%,原因:本期硅光业务盈利能力提升,应交企业所得税增加。
其他应付款变动幅度为52.72%,原因:本期随业务增长应付佣金及尚未支付的港股上市相关费用增加。
一年内到期的非流动负债变动幅度为-72.48%,原因:本期按期偿还一年内到期的长期借款,导致该项目余额减少。
长期借款变动幅度为30.25%,原因:本期为满足在建项目资金需求,增加银行长期借款。
租赁负债变动幅度为-30.72%,原因:本期正常履行租赁合同支付租金。
递延所得税负债变动幅度为-45.37%,原因:资产评估增值形成的无形资产持续摊销,相应递延所得税负债转回。
资本公积变动幅度为341.1%,原因:本期成功发行港股上市新股,实际收到募集资金超过面值部分计入资本公积。
其他综合收益变动幅度为-1652.01%,原因:本期外币汇率下降,相应外币财务报表折算差额变动。
元股证券:ygzq.hk营业收入变动幅度为140.51%,原因:本期光电子及半导体业务市场景气度持续向好,公司积极开拓市场,产品需求旺盛,带动营业收入大幅增长,营业成本相应增长。
营业成本变动幅度为91.61%,原因:本期光电子及半导体业务市场景气度持续向好,公司积极开拓市场,产品需求旺盛,带动营业收入大幅增长。
销售费用变动幅度为33.39%,原因:公司自2025年5月起将斐控泰克纳入合并报表,年初至报告期末合并其9个月费用,上年同期合并其5个月费用,合并范围及期间变长,同时年初至报告期末光电子及半导体业务规模扩大,相应期间费用投入增加,导致销售、管理、研发等期间费用同比增加。
管理费用变动幅度为55.78%,原因:公司自2025年5月起将斐控泰克纳入合并报表,年初至报告期末合并其9个月费用,上年同期合并其5个月费用,合并范围及期间变长,同时年初至报告期末光电子及半导体业务规模扩大,相应期间费用投入增加,导致销售、管理、研发等期间费用同比增加。
炒股杠杆开户研发费用变动幅度为41.83%,原因:公司自2025年5月起将斐控泰克纳入合并报表,年初至报告期末合并其9个月费用,上年同期合并其5个月费用,合并范围及期间变长,同时年初至报告期末光电子及半导体业务规模扩大,相应期间费用投入增加,导致销售、管理、研发等期间费用同比增加。
财务费用变动幅度为89.24%,原因:本期受汇率波动影响,外币货币性项目产生汇兑净损失增加。
其他收益变动幅度为-28.98%,原因:本期增值税即征即退减少。
投资收益变动幅度为-102.2%,原因:上年同期公司将斐控泰克纳入合并报表,对合并日前持有的原股权按购买日公允价值重新计量,确认了较大金额的投资收益,而本期无此项偶发金额。
信用减值损失变动幅度为-12457.83%,原因:本期营业收入增长带动应收账款规模扩大,相应计提的坏账准备增加。
资产减值损失变动幅度为47.85%,原因:合同资产规模下降,相关资产减值损失较上年同期减少。
所得税费用变动幅度为202.31%,原因:经营利润实现扭亏为盈,应纳税所得额增加导致当期。
经营活动产生的现金流量净额变动幅度为646.2%,原因:光电子及半导体封测设备销售规模扩大,销售商品收到的现金增加,导致经营活动现金流入相应增加。
投资活动产生的现金流量净额变动幅度为79.44%,原因:上年同期收购斐控泰克产生较大金额的投资现金流出,而本期未发生同类重大投资支出,致使投资活动现金净流出大幅收窄。
筹资活动产生的现金流量净额变动幅度为616.68%,原因:本报告期公司在香港联交所发行新股,募集资金到账,导致筹资活动现金流入大幅增加。
证券之星价投圈财报分析工具显示:
业务评价:去年的净利率为-6.94%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为5.04%,投资回报一般,其中最惨年份2014年的ROIC为-43.84%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报8份,亏损年份3次,显示生意模式比较脆弱。
偿债能力:公司现金资产非常健康。
融资分红:公司上市7年以来,累计融资总额13.99亿元,累计分红总额8682.36万元,分红融资比为0.06。
商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为24.3%/9.2%/--,净经营利润分别为7637.94万/6317.66万/-6590.92万元,净经营资产分别为3.14亿/6.87亿/20.33亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.35/0.78/0.64,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.51亿/8.64亿/6.06亿元,营收分别为15.72亿/11.06亿/9.5亿元。
财报体检工具显示:
建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-2.34%)
建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
建议关注公司应收账款状况(年报归母净利润为负)
分析师工具显示:证券研究员普遍预期2026年业绩在3.56亿元,每股收益均值在2.13元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华安基金的刘畅畅,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为102.97亿元,已累计从业6年297天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
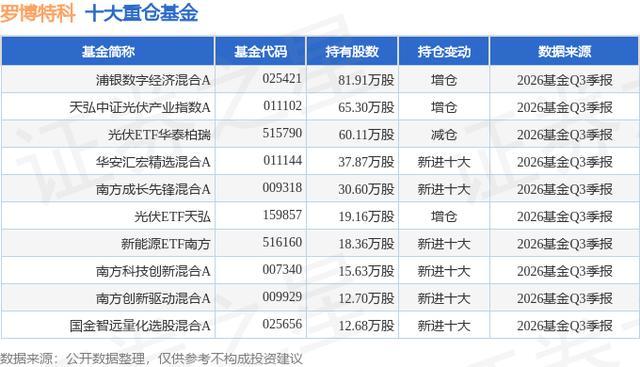
持有罗博特科最多的基金为浦银数字经济混合A,目前规模为3.18亿元,最新净值1.1613(10月30日),较上一交易日下跌7.66%。该基金现任基金经理为郑敏宏 李凡。
最近有知名机构关注了公司以下问题:
问:公司2026年第三季度营业收入和在手订单环比下降的主要原因是什么?
答:复营业收入方面,作为设备供应商,公司设备从生产、发货到验收、收入确认需要一定周期,订单、出货与收入确认之间存在时间差。不同客户、不同项目的验收安排存在差异,同一批设备也可能因放置于不同车间、各车间整体运行进度不同而形成确收时间差。因此,单季度收入出现一定范围的波动属于正常状况,各报告期的收入确认会受到客户项目具体交期要求、实际交付进度安排、客户验收节奏等多方面因素的影响。
在手订单方面,公司在手订单总体趋势仍处于持续扩张过程中,但定期报告披露日在手订单金额为时点数,既有订单滚动交付确收以及新增订单下达节奏都会对某一时点数据产生影响,无法准确反映客户实际需求趋势。公司核心客户通常会提供覆盖明年乃至后年的需求预测,公司据此进行产能及供应链准备,但实际订单均根据客户项目进度滚动分批下达,通常不会将长期需求全部一次性转化为订单。
总体来看,公司光电子及半导体业务客户需求指引及订单持续向好,同时,公司也在积极推进产能建设,以匹配客户后续订单及交付需求。
本文数据来源于罗博特科2026年三季报,仅供参考不构成投资建议。
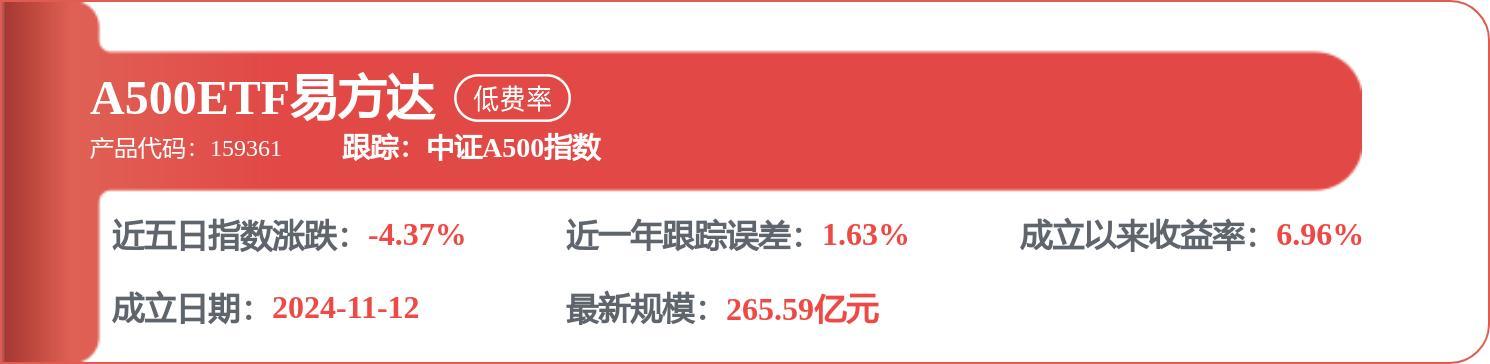
相关 ETF
 证券多空
股票配资信息查询网 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资开户流程选平台技巧 托起“银发族”稳稳的幸福
- 下一篇:没有了
相关文章